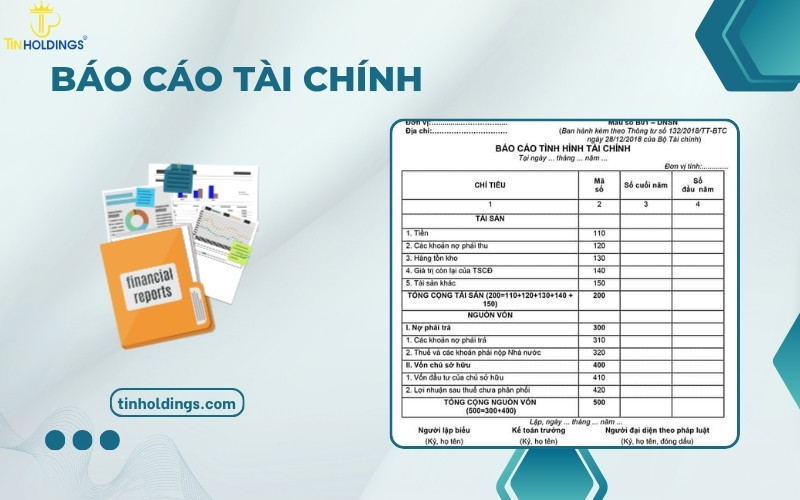
Báo cáo tài chính là một phần không thể thiếu trong quá trình quản lý tài chính của doanh nghiệp. Vậy báo cáo tài chính gồm những gì? Hãy cùng TIN Holdings tìm hiểu chi tiết các thành phần quan trọng của báo cáo tài chính trong bài viết dưới đây nhé!
Báo cáo tài chính là gì?
Theo Điều 3 Khoản 1 Luật kế toán 2015, báo cáo tài chính được hiểu là tập hợp các thông tin về kinh tế, tài chính của đơn vị kế toán. Những thông tin này được lập và trình bày theo biểu mẫu phù hợp với chuẩn mực kế toán và chế độ kế toán hiện hành.
Báo cáo tài chính phản ánh tình hình tài chính, kết quả hoạt động kinh doanh và luồng tiền của một doanh nghiệp. Các báo cáo này cung cấp thông tin cần thiết cho cổ đông, nhà đầu tư, cơ quan quản lý nhà nước. Từ đó các nhà đầu tư có thể đưa ra các quyết định kinh tế dành cho doanh nghiệp.
Khái niệm chung về báo cáo tài chính
Báo cáo tài chính đóng vai trò quan trọng trong việc đánh giá hiệu quả hoạt động của doanh nghiệp. Nó giúp người quản lý doanh nghiệp nhận biết được điểm mạnh, điểm yếu và đưa ra các chiến lược phát triển phù hợp. Đồng thời giúp cho các nhà đầu tư và cổ đông đánh giá mức độ sinh lời, rủi ro khi đầu tư vào doanh nghiệp.
Phân loại báo cáo tài chính
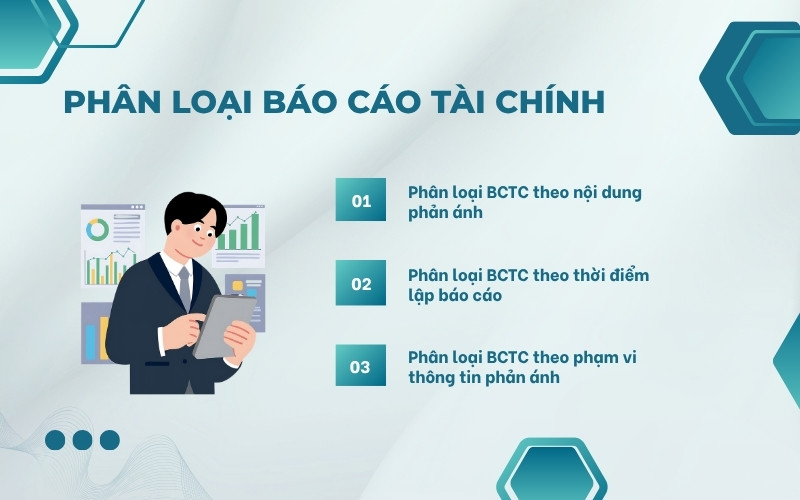
Tùy theo mục đích và yêu cầu của từng giai đoạn, báo cáo tài chính được phân thành các loại sau đây:
➤ Phân loại BCTC theo nội dung phản ánh:
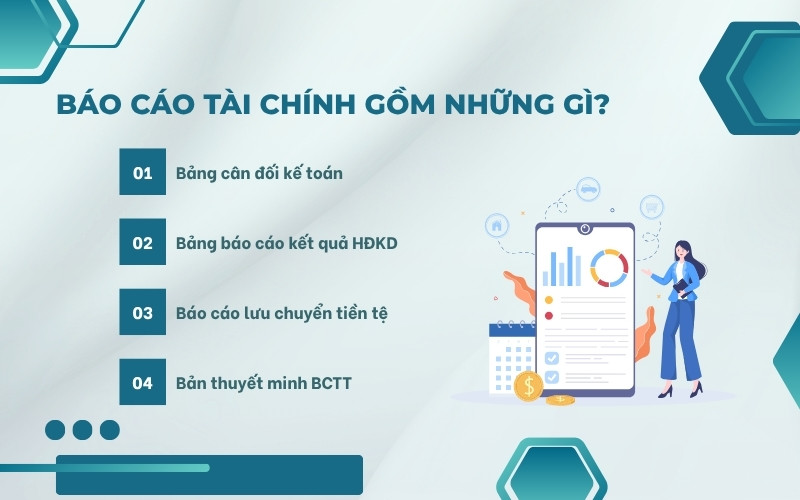
- Bảng cân đối kế toán: Trình bày tổng quát tình hình tài sản, nợ phải trả và vốn chủ sở hữu của đơn vị tại thời điểm báo cáo.
- Báo cáo kết quả hoạt động kinh doanh: Phản ánh tình hình doanh thu, chi phí và kết quả hoạt động kinh doanh của doanh nghiệp trong kỳ.
- Báo cáo lưu chuyển tiền tệ: Cung cấp thông tin về các khoản thu, chi tiền và tương đương tiền phát sinh trong kỳ.
- Thuyết minh báo cáo tài chính: Cung cấp thông tin chi tiết, giải thích và bổ sung cho các khoản mục được trình bày trong báo cáo tài chính.
➤ Phân loại BCTC theo thời điểm lập báo cáo:
- Báo cáo tài chính doanh nghiệp hàng năm: BCTC hàng năm là báo cáo tổng kết toàn bộ hoạt động tài chính của doanh nghiệp trong một năm tài chính. Đây là loại báo cáo chi tiết nhất và thường được lập vào cuối năm tài chính và phải được kiểm toán trước khi công bố.
- Báo cáo tài chính giữa niên độ: Loại báo cáo này bao gồm BCTC quý hoặc bán niên, được lập vào giữa năm tài chính. Bên cạnh đó giúp cung cấp thông tin cập nhật về tình hình tài chính của doanh nghiệp trong mỗi quý hoặc mỗi nửa năm.
➤ Phân loại BCTC theo phạm vi thông tin phản ánh:
- Báo cáo tài chính hợp nhất: Là loại báo cáo dành cho các tập đoàn, tổng hợp tài chính của công ty mẹ và các công ty con. Báo cáo này phản ánh tình hình tài chính của tất cả các đơn vị thành viên trong cùng một hệ thống. Điều này sẽ giúp dễ dàng quản lý tình hình tài chính và kết quả hoạt động của toàn bộ hệ thống doanh nghiệp.
- Báo cáo tài chính doanh nghiệp độc lập: Đây là loại báo cáo cung cấp những thông tin tổng quan về tình hình tài chính và hoạt động của một doanh nghiệp riêng lẻ. Báo cáo này được lập cho cả kỳ kế toán năm và kỳ kế toán giữa niên độ. Qua đó phản ánh tương đối đầy đủ các khía cạnh tài chính của doanh nghiệp trong từng kỳ báo cáo.
- Báo cáo tài chính tổng hợp: Báo cáo tài chính tổng hợp do đơn vị cấp trên lập nhằm phản ánh khái quát tình hình tài sản, nợ phải trả, vốn chủ sở hữu và kết quả kinh doanh của toàn hệ thống. Đối tượng tổng hợp có thể bao gồm các đơn vị trực thuộc hoặc tổng công ty nhà nước không có doanh nghiệp con.
Phân loại báo cáo tài chính chi tiết
Mỗi loại báo cáo tài chính đều có vai trò và ý nghĩa quan trọng. Bên cạnh đó cùng góp phần vào việc quản lý và phát triển doanh nghiệp hiệu quả và bền vững.
Báo cáo tài chính gồm những gì?
Mỗi thành phần của báo cáo tài chính đóng một vai trò và phản ánh các khía cạnh khác nhau của tài chính doanh nghiệp. Dưới đây là chi tiết về các thành phần chính của báo cáo tài chính.
Bảng cân đối kế toán
Bảng cân đối kế toán là một trong những báo cáo tài chính quan trọng của doanh nghiệp. Nó sẽ phản ánh tình hình tài sản, nợ phải trả và vốn chủ sở hữu của doanh nghiệp tại một thời điểm nhất định. Bảng cân đối kế toán được chia thành hai phần chính là tài sản và nguồn vốn.
Bảng cân đối kế toán phải luôn cân bằng, nghĩa là tổng tài sản phải bằng tổng nguồn vốn. Điều này giúp đảm bảo tính chính xác và minh bạch trong việc quản lý tài chính của doanh nghiệp.
Bảng báo cáo kết quả hoạt động kinh doanh
Bảng báo cáo này cung cấp thông tin về kết quả kinh doanh của doanh nghiệp trong một kỳ kế toán cụ thể. Báo cáo kết quả hoạt động kinh doanh sẽ bao gồm các chỉ tiêu như doanh thu, chi phí và lợi nhuận.
Từ bảng báo cáo đó sẽ giúp doanh nghiệp và các nhà đầu tư đánh giá hiệu quả hoạt động kinh doanh. Đồng thời đánh giá được khả năng sinh lời của doanh nghiệp.
Báo cáo lưu chuyển tiền tệ
Báo cáo lưu chuyển tiền tệ cung cấp thông tin về các dòng tiền vào và ra khỏi doanh nghiệp trong kỳ kế toán. Báo cáo này chia thành ba hoạt động chính bao gồm hoạt động kinh doanh, hoạt động đầu tư và hoạt động tài chính:
- Hoạt động kinh doanh: Trong hoạt động này sẽ bao gồm các giao dịch tạo ra thu nhập từ hoạt động kinh doanh chính của doanh nghiệp. Bên cạnh đó còn có khoản chi phí liên quan đến các hoạt động kinh doanh.
- Hoạt động đầu tư: Các giao dịch mua bán tài sản cố định, đầu tư dài hạn và các khoản mục đầu tư khác sẽ bao gồm trong hoạt động đầu tư này.
- Hoạt động tài chính: Hoạt động này bao gồm các giao dịch liên quan đến việc huy động vốn và trả nợ. Chẳng hạn như giao dịch đó sẽ là phát hành cổ phiếu, vay vốn và trả lãi vay.
Báo cáo lưu chuyển tiền tệ giúp doanh nghiệp theo dõi khả năng tạo ra tiền mặt và sử dụng tiền mặt hiệu quả. Từ đó công ty sẽ có thể quản lý tài chính một cách tốt hơn.
Bản thuyết minh báo cáo tài chính
Bản thuyết minh báo cáo này sẽ cung cấp các thông tin chi tiết về tình hình tài chính của công ty. Đồng thời giải thích các chỉ tiêu, số liệu trong các báo cáo tài chính chính. Nó bao gồm các chính sách kế toán, các ghi chú giải thích về các khoản mục trong bảng cân đối kế toán,… Bản thuyết minh này giúp người đọc hiểu rõ hơn, đảm bảo tính minh bạch về các con số và tình hình tài chính của doanh nghiệp.
Tổng hợp báo cáo tài chính gồm những gì?
Các thành phần của báo cáo tài chính có mối liên hệ chặt chẽ với nhau và cùng phản ánh về tình hình hoạt động, tài chính của doanh nghiệp. Đây cũng là cơ sở để doanh nghiệp theo dõi tình hình kinh doanh và thực hiện quản lý tài chính theo đúng quy định.
Những nguyên tắc khi lập báo cáo tài chính
Theo quy định tại Điều 20 Thông tư 99/2025/TT-BTC, doanh nghiệp khi lập báo cáo tài chính cần đảm bảo các nguyên tắc sau:
- Nguyên tắc tuân theo chuẩn mực kế toán: Báo cáo tài chính phải được lập và trình bày tuân thủ theo các chuẩn mực kế toán Việt Nam. Các thông tin trọng yếu cần được giải trình đầy đủ, rõ ràng.
- Nguyên tắc tôn trọng bản chất kinh tế: Nội dung báo cáo tài chính phải phản ánh bản chất kinh tế của giao dịch, sự kiện thay vì chỉ căn cứ vào hình thức pháp lý.
- Nguyên tắc ghi nhận ghi nhận nợ và tài sản phải trả: Giá trị tài sản không được ghi nhận vượt quá giá trị có thể thu hồi. Nợ phải trả không được ghi nhận thấp hơn nghĩa vụ thanh toán.
- Nguyên tắc phân loại nợ phải trả và tài sản: Tài sản và nợ phải trả được chia thành ngắn hạn và dài hạn, đồng thời sắp xếp theo mức độ thanh khoản giảm dần.
- Nguyên tắc trình bày riêng biệt, rõ ràng: Tài sản và nợ phải trả phải được trình bày tách biệt. Chỉ bù trừ khi đáp ứng các điều kiện theo quy định và phát sinh từ các giao dịch cùng loại.
- Nguyên tắc phù hợp và thận trọng: Doanh thu, thu nhập và chi phí liên quan phải được ghi nhận theo nguyên tắc phù hợp và thận trọng. Nếu phát hiện sai sót trọng yếu của kỳ trước thì phải điều chỉnh hồi tố theo quy định.
- Nguyên tắc loại trừ: Đối với doanh nghiệp có đơn vị trực thuộc, BCTC phải tổng hợp số liệu của toàn doanh nghiệp. Và loại trừ các khoản công nợ, doanh thu, chi phí, lãi hoặc lỗ chưa thực hiện phát sinh từ giao dịch nội bộ.
Những nguyên tắc cần nắm khi lập báo cáo tài chính
Tuân thủ các nguyên tắc khi lập báo cáo tài chính đảm bảo tính chính xác và minh bạch của thông tin tài chính. Đồng thời giúp doanh nghiệp xây dựng niềm tin với các nhà đầu tư, cổ đông và các bên liên quan khác.
Quy trình lập báo cáo tài chính cho doanh nghiệp
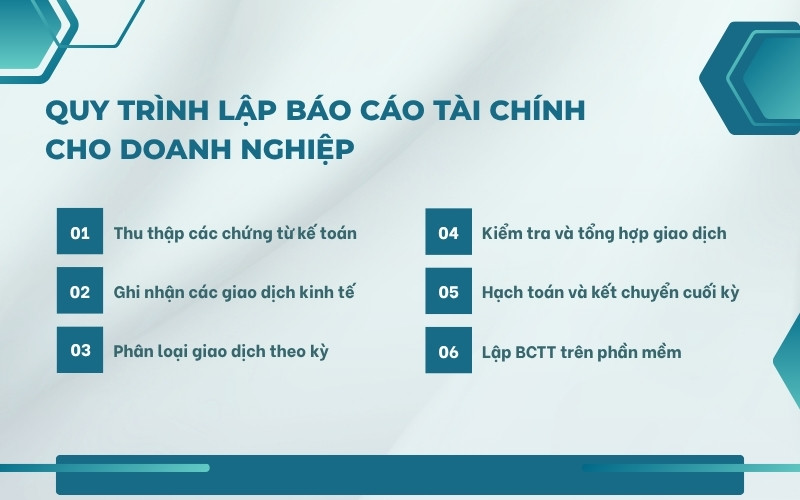
Lập báo cáo tài chính là một quy trình quan trọng và phức tạp, đòi hỏi sự chính xác và tuân thủ các quy định kế toán. Dưới đây là các bước cơ bản trong quy trình lập báo cáo tài chính:
- Bước 1: Thu thập các chứng từ kế toán
Doanh nghiệp cần thu thập và sắp xếp tất cả các chứng từ kế toán liên quan đến các giao dịch kinh tế phát sinh trong kỳ. Tổ chức và lưu trữ chứng từ có hệ thống giúp dễ dàng truy xuất và kiểm tra sau này.
- Bước 2: Ghi nhận các giao dịch kinh tế
Tiếp theo, các nghiệp vụ kinh tế phát sinh phải được ghi nhận một cách chi tiết và chính xác vào sổ sách kế toán. Ghi nhận đúng đắn và kịp thời các giao dịch này là nền tảng để lập báo cáo tài chính chính xác.
- Bước 3: Phân loại giao dịch theo kỳ
Sau khi các giao dịch đã được ghi nhận, doanh nghiệp cần phân loại chúng theo các kỳ kế toán như tháng hoặc quý. Điều này giúp theo dõi và đánh giá tình hình tài chính chi tiết theo từng giai đoạn.
- Bước 4: Kiểm tra và tổng hợp giao dịch
Doanh nghiệp cần rà soát lại tất cả các giao dịch đã ghi nhận và tổng hợp chúng theo từng nhóm tài khoản. Việc kiểm tra này giúp phát hiện và sửa chữa các sai sót khi làm báo cáo tài chính. Đảm bảo rằng mọi thông tin tài chính của doanh nghiệp được phản ánh chính xác và đầy đủ.
- Bước 5: Hạch toán và kết chuyển cuối kỳ
Tiếp theo, các bút toán tổng hợp và kết chuyển cuối kỳ sẽ được thực hiện. Đây là quá trình hạch toán các bút toán điều chỉnh và kết chuyển số dư các tài khoản để chuẩn bị lập báo cáo tài chính.
- Bước 6: Lập báo cáo tài chính trên phần mềm
Sau khi đã hoàn thành các bước trên, doanh nghiệp sẽ sử dụng phần mềm kế toán để lập báo cáo tài chính. Sử dụng phần mềm kế toán giúp tự động hóa quá trình lập báo cáo, giảm thiểu sai sót và tăng cường tính chính xác.
Những quy trình quan trọng khi lập báo cáo tài chính
Quy trình lập báo cáo tài chính đòi hỏi sự cẩn thận và tuân thủ các bước cụ thể của doanh nghiệp. Nhằm đảm bảo tính minh bạch và chính xác của thông tin tài chính mà doanh nghiệp báo cáo.
Thời hạn để nộp báo cáo tài chính
Nộp báo cáo tài chính đúng hạn là yêu cầu bắt buộc và vô cùng quan trọng đối với mỗi doanh nghiệp. Dưới đây là các quy định chi tiết về thời hạn nộp báo cáo tài chính theo pháp luật hiện hành:
- Báo cáo tài chính hàng năm: Theo quy định, doanh nghiệp phải nộp BCTC hàng năm trong thời hạn 90 ngày kể từ ngày kết thúc năm tài chính. Nếu năm tài chính kết thúc vào 31/12, doanh nghiệp phải hoàn thành và nộp BCTC trước 31/3 của năm sau.
- Báo cáo tài chính giữa niên độ: Thời hạn nộp BCTC giữa niên độ thường là 30 ngày kể từ ngày kết thúc kỳ báo cáo.
Tuân thủ thời hạn nộp báo cáo tài chính là một phần quan trọng trong việc đảm bảo hoạt động tài chính của doanh nghiệp. Đồng thời việc báo cáo tài chính cũng hỗ trợ việc lập kế hoạch và chiến lược kinh doanh một cách hiệu quả.
Tại sao nên chọn dịch vụ báo cáo tài chính tại TIN Holdings?
Lựa chọn dịch vụ báo cáo tài chính tại TIN Holdings giúp doanh nghiệp giảm bớt áp lực về nghiệp vụ kế toán và đảm bảo hồ sơ được thực hiện đúng quy định. Khi sử dụng dịch vụ, doanh nghiệp có thể nhận được các lợi ích như:
- TIN Holdings sở hữu đội ngũ kế toán dày dặn kinh nghiệm, nắm vững các nghiệp vụ kế toán và quy định liên quan đến BCTT.
- Báo cáo tài chính được TIN Holdings thực hiện theo đúng quy định pháp luật và chuẩn mực kế toán hiện hành.
- Trong quá trình thực hiện, TIN Holdings có thể hỗ trợ giải đáp các vấn đề liên quan đến số liệu, chứng từ và hồ sơ báo cáo tài chính.
- TIN Holdings cam kết mọi hồ sơ, chứng từ và thông tin được khách hàng cung cấp đều bảo mật trong quá trình cung cấp dịch vụ.
TIN Holdings là đơn vị chuyên cung cấp dịch vụ làm báo cáo tài chính uy tín
TIN Holdings sẵn sàng đồng hành cùng doanh nghiệp trong việc hoàn thiện báo cáo tài chính chính xác, đúng hạn và đúng quy định. Liên hệ TIN Holdings ngay để được tư vấn và hỗ trợ thực hiện báo cáo tài chính phù hợp với nhu cầu của doanh nghiệp.
Căn cứ pháp lý về báo cáo tài chính
Báo cáo tài chính được thực hiện dựa trên các quy định pháp luật về kế toán và chế độ kế toán doanh nghiệp. Dưới đây là những văn bản pháp lý liên quan đến việc lập báo cáo tài chính mà doanh nghiệp cần lưu ý:
- Luật Kế toán số 88/2015/QH13: Do Quốc hội ban hành và có hiệu lực từ ngày 20/11/2015.
- Thông tư số 99/2025/TT-BTC: Hướng dẫn chế độ kế toán doanh nghiệp.
- Nghị định số 41/2018/NĐ-CP: Quy định xử phạt vi phạm hành chính trong lĩnh vực kế toán, kiểm toán độc lập.
- Nghị định số 132/2026/NĐ-CP: Sửa đổi, bổ sung một số điều của Nghị định số 41/2018/NĐ-CP.
Trên đây là những quy định pháp lý có liên quan mà doanh nghiệp nên tham khảo khi thực hiện báo cáo tài chính. Áp dụng phù hợp các quy định giúp quá trình lập báo cáo được thuận lợi hơn và hạn chế các sai sót trong quá trình thực hiện nghĩa vụ kế toán.
Những câu hỏi thường gặp khi nộp báo cáo tài chính
Dưới đây là một số câu hỏi thường gặp liên quan đến việc nộp báo cáo tài chính. Bên cạnh đó là các câu trả lời chi tiết của TIN Holdings giúp các bạn giải đáp được thắc mắc.
Tất cả các doanh nghiệp đều phải nộp báo cáo tài chính theo quy định của pháp luật. Các doanh nghiệp lớn, nhỏ, các tổ chức phi lợi nhuận và các hộ kinh doanh có quy mô lớn cũng phải tuân thủ yêu cầu này. Nộp báo cáo tài chính sẽ giúp đảm bảo minh bạch và trách nhiệm giải trình trong hoạt động kinh doanh của doanh nghiệp. Báo cáo tài chính là công cụ quan trọng giúp các cơ quan quản lý nhà nước giám sát hoạt động tài chính của doanh nghiệp: Báo cáo tài chính là một công cụ quản lý hiệu quả và giúp doanh nghiệp minh bạch hóa các hoạt động tài chính. Đồng thời doanh nghiệp xây dựng được niềm tin với các cổ đông, nhà đầu tư và các cơ quan quản lý nhà nước. Doanh nghiệp phải nộp BCTC tại các cơ quan quản lý nhà nước như: Nộp báo cáo tài chính đúng nơi và đúng hạn là trách nhiệm quan trọng của mỗi doanh nghiệp. Hãy đảm bảo tuân thủ các quy định của pháp luật để các hoạt động kinh doanh của doanh nghiệp được phát triển bền vững.
Kết luận
Qua bài viết trên, chắc hẳn bạn đã biết báo cáo tài chính là gì rồi đúng không? Nếu doanh nghiệp bạn đang gặp khó khăn trong việc báo cáo tài chính, hãy liên hệ ngay với TIN Holdings nhé! Chúng tôi sẽ tư vấn và hỗ trợ cho doanh nghiệp của bạn và đảm bảo tuân thủ các quy định pháp luật.